Pró-labore: o que é, como calcular e diferença para distribuição de lucros
Pró-labore é a remuneração mensal paga ao sócio pelo trabalho que ele exerce dentro da própria empresa. Diferente da distribuição de lucros, incide INSS e Imposto de Renda, entra na folha de pagamento e precisa respeitar o piso do salário mínimo. Veja como definir o valor certo, como calcular e como diferenciar de retirada de lucros.
Siga a OpusFlow
Nesta página
O que é pró-labore
Pró-labore é o pagamento mensal que remunera o trabalho do sócio administrador dentro da empresa. A expressão vem do latim e significa literalmente "pelo trabalho". Está prevista no artigo 152 da Lei das Sociedades por Ações e no artigo 1.071 do Código Civil e reforçada pela legislação previdenciária, que trata o sócio que administra como contribuinte individual obrigatório do INSS.
Na prática, o pró-labore existe para separar duas coisas que muita empresa mistura: a remuneração pelo esforço do sócio (trabalho) e o retorno pelo capital investido (lucro). Sem essa separação, a empresa perde controle de custos, o sócio paga imposto errado e a Receita Federal enxerga risco de simulação para fugir do INSS.
O pró-labore não gera direitos trabalhistas da CLT: não tem FGTS, não tem férias, não tem 13º e não tem seguro desemprego. Em contrapartida, o sócio soma tempo de contribuição para aposentadoria, mantém a cobertura por auxílio-doença e pode acessar salário-maternidade nas regras do INSS.
Pró-labore x distribuição de lucros: a diferença que muda o imposto
Essa é a pergunta que decide quanto sobra no bolso do sócio no fim do mês. Distribuição de lucros é a parcela do resultado da empresa que sobra depois de pagar todas as despesas, inclusive o pró-labore, e é dividida entre os sócios conforme a participação no capital social. Enquanto pró-labore paga INSS e Imposto de Renda, a distribuição de lucros é isenta de IRPF e não passa pelo INSS, desde que a empresa apure o resultado por escrituração contábil regular.
| Característica | Pró-labore | Distribuição de lucros |
|---|---|---|
| Natureza | Remuneração pelo trabalho | Remuneração pelo capital |
| INSS | 11% do sócio + patronal (quando devida) | Não incide |
| IRPF | Tabela progressiva na folha | Isento |
| Periodicidade | Mensal | Definida em contrato/ata (mensal, trimestral, anual) |
| Valor mínimo | 1 salário mínimo vigente | Não há mínimo; depende do lucro apurado |
| Direitos trabalhistas | Não gera FGTS, 13º, férias | Não aplicável |
| Base para aposentadoria | Sim (salário de contribuição) | Não |
A conclusão prática é direta: tributar tudo como pró-labore aumenta o custo; distribuir tudo como lucro sem pagar pró-labore expõe a autuação. O ponto ótimo está em pagar um pró-labore compatível com a função de mercado do sócio e complementar a renda com distribuição de lucros baseada em resultado real. Esse desenho é parte da gestão de pessoas e da governança financeira de qualquer PME.
Qual valor definir para o pró-labore
A lei estabelece um piso: no mínimo um salário mínimo vigente, que em 2026 é R$ 1.518,00. Esse é o chão, não a régua. A referência técnica correta é a função de mercado: quanto custaria contratar um profissional CLT para exercer o mesmo papel do sócio (diretor comercial, gestor financeiro, sócio operacional). É esse valor que a Receita Federal compara em uma fiscalização.
Ir muito abaixo desse patamar, distribuindo o restante como lucro, aumenta o risco de desconsideração da distribuição pela Receita, que reclassifica os valores como pró-labore e cobra INSS e IRPF retroativos com multa e juros. Ir muito acima aumenta a carga tributária sem contrapartida.
- Piso legal: 1 salário mínimo (R$ 1.518,00 em 2026).
- Referência de mercado: pesquisa salarial na função equivalente.
- Referência interna: nunca menos que os cargos gerenciais da própria empresa.
- Meta previdenciária: avaliar quanto contribuir para melhorar a aposentadoria.
- Capacidade financeira: o pró-labore precisa caber no fluxo de caixa mensal.
Cuidado com o pró-labore "de fachada"
Definir R$ 1.518,00 fixos para todos os sócios só para cumprir o piso e distribuir grandes valores como lucro é o padrão que a Receita Federal mais autua em fiscalização de Simples e Presumido. O critério do fisco é: se o sócio trabalha em cargo cuja remuneração de mercado é R$ 15 mil, o pró-labore não pode ser R$ 1.518,00.
Como calcular o pró-labore passo a passo (com exemplo)
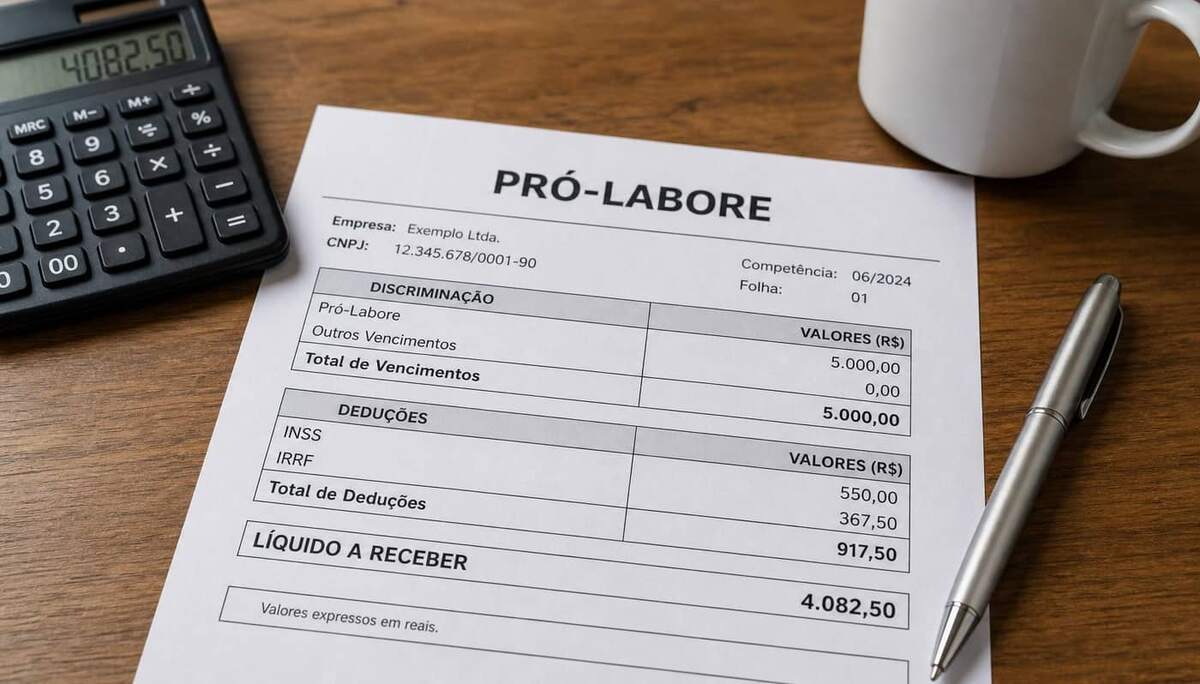
O cálculo do pró-labore líquido segue a mesma lógica de uma folha CLT, com dois descontos principais: INSS do segurado (11%, limitado ao teto) e IRRF pela tabela progressiva mensal. Veja um exemplo com pró-labore bruto de R$ 5.000,00:
| Etapa | Cálculo | Valor |
|---|---|---|
| 1. Pró-labore bruto | Definido em ata/contrato | R$ 5.000,00 |
| 2. INSS do sócio (11%) | 5.000 × 0,11 | R$ 550,00 |
| 3. Base do IRRF | 5.000 − 550 | R$ 4.450,00 |
| 4. IRRF (alíquota 22,5% − parcela dedutível) | 4.450 × 0,225 − 651,73 | R$ 349,52 |
| 5. Líquido do sócio | 5.000 − 550 − 349,52 | R$ 4.100,48 |
Além do desconto do sócio, a empresa recolhe a contribuição patronal, quando cabível: 20% sobre o valor do pró-labore para empresas do Lucro Presumido, Lucro Real e Simples anexo IV. As demais empresas do Simples Nacional (anexos I, II, III e V) já têm a contribuição patronal embutida na alíquota do DAS e não recolhem os 20% de forma separada.
As alíquotas e faixas do IRRF são atualizadas periodicamente pela Receita Federal. Confira sempre a tabela vigente antes de fechar a folha.
Pró-labore auditável começa por documentação organizada
Ata de definição do pró-labore, contrato social atualizado, holerite mensal, comprovantes de INSS e DARF e balanço da distribuição de lucros costumam ficar espalhados em e-mail, pasta de rede e drive pessoal do sócio. Na hora da fiscalização ou de uma nova rodada de investimento, a empresa demora dias para juntar tudo. A OpusFlow centraliza esses documentos em um só lugar, com histórico e trilha de auditoria.
Impostos que incidem: INSS e IRPF
O pró-labore passa por dois tributos federais principais. O primeiro é o INSS: o sócio administrador é enquadrado como contribuinte individual e paga 11% sobre o valor do pró-labore, limitado ao teto do salário de contribuição do INSS, atualizado a cada ano. O segundo é o Imposto de Renda Retido na Fonte (IRRF), calculado pela tabela progressiva mensal, com faixa de isenção, alíquotas de 7,5% a 27,5% e parcelas dedutíveis.
Além dos descontos do sócio, a empresa pode ter contribuição patronal de 20% sobre o pró-labore, dependendo do regime tributário. Também pode haver contribuição para terceiros (Sistema S) em alguns regimes. Nada disso incide sobre a distribuição de lucros, o que reforça a importância de dimensionar bem a divisão entre as duas remunerações.
Pró-labore na folha de pagamento e no eSocial
O pró-labore precisa entrar na folha de pagamento como qualquer outra remuneração e ser reportado ao eSocial nos eventos:
- S-2300 (Trabalhador Sem Vínculo — Início): cadastro do sócio como contribuinte individual.
- S-2399 (Trabalhador Sem Vínculo — Término): quando o sócio deixa de exercer a administração.
- S-1200 (Remuneração do trabalhador): valores mensais do pró-labore.
- S-1210 (Pagamentos de rendimentos): data efetiva do pagamento para cálculo de IRRF.
- S-1299 (Fechamento) e DCTFWeb: apuração e geração das guias de INSS e IRRF.
Para entender melhor como o eSocial trata sócios e demais categorias, veja também os conteúdos sobre eSocial, eSocial do empregador e CLT.
Pró-labore no Simples, Presumido e Real
A regra do pró-labore vale para todos os regimes tributários, mas o custo da empresa muda conforme o enquadramento. É esse detalhe que faz o cálculo do pró-labore ideal ser diferente para cada CNPJ.
| Regime | INSS do sócio | INSS patronal 20% | Observação |
|---|---|---|---|
| Simples anexos I, II, III e V | 11% | Não (embutido no DAS) | Menor carga total. |
| Simples anexo IV | 11% | Sim, sobre pró-labore | Construção civil e serviços de vigilância/limpeza. |
| Lucro Presumido | 11% | Sim, sobre pró-labore | 20% + Sistema S sobre a folha. |
| Lucro Real | 11% | Sim, sobre pró-labore | Pró-labore é despesa dedutível de IRPJ/CSLL. |
| MEI | Não paga pró-labore | Não | DAS mensal cobre a previdência do titular. |
Erros comuns que geram autuação
- Pagar pró-labore abaixo do salário mínimo — infração automática à legislação previdenciária.
- Sócio administrador que trabalha na empresa e não recebe pró-labore, alegando viver só de distribuição de lucros.
- Manter pró-labore fixo em salário mínimo enquanto distribui grandes lucros mensais fixos, o que a Receita chama de pró-labore disfarçado.
- Distribuir lucros sem escrituração contábil regular — no Simples, exige balanço e demonstração do resultado do exercício.
- Não informar o pró-labore no eSocial nos eventos S-1200 e S-1210.
- Retirar valores sem lastro (nem pró-labore, nem lucro) — a Receita presume pró-labore e cobra tributos.
O pró-labore está no cruzamento entre RH, contabilidade e societário. Por isso vale organizar também temas relacionados no blog, como ERP, homologação e férias, para ter a visão completa das rotinas obrigatórias.
A base legal está na Lei nº 8.212/1991 (custeio da Previdência), na Lei nº 9.249/1995 (isenção da distribuição de lucros) e no Regulamento do Imposto de Renda. Consulte também o portal do INSS para valores de contribuição e teto vigentes.
Perguntas frequentes
O que é pró-labore de forma simples?
Pró-labore é a remuneração mensal que o sócio recebe pelo trabalho que realiza dentro da própria empresa. Funciona como um salário do administrador, com incidência de INSS e Imposto de Renda, mas não gera direitos trabalhistas da CLT como FGTS, férias e 13º.
Todo sócio precisa receber pró-labore?
Não. Apenas o sócio que efetivamente trabalha na administração da empresa deve receber pró-labore. Sócio investidor, que só entrou com capital e não atua no dia a dia, pode ficar apenas com a distribuição de lucros. A Receita Federal pode exigir pró-labore quando identificar prestação de serviço do sócio sem remuneração declarada.
Qual é o valor mínimo do pró-labore em 2026?
A legislação previdenciária exige que o pró-labore de sócio administrador seja de no mínimo um salário mínimo vigente. Em 2026, o piso é R$ 1.518,00. Valores abaixo desse patamar podem ser autuados pela Receita Federal e pelo INSS.
Qual a diferença entre pró-labore e distribuição de lucros?
Pró-labore remunera o trabalho do sócio, tem incidência de INSS (11% descontado do sócio + 20% patronal no Simples de anexo IV e nos regimes Presumido e Real) e IRPF pela tabela progressiva. Distribuição de lucros remunera o capital investido, é isenta de IRPF e não paga INSS, desde que a empresa tenha lucro apurado em balanço e escrituração contábil regular.
Como calcular o pró-labore ideal?
O caminho seguro é: definir a função de mercado do sócio (o que ele faria como CLT ganhando na mesma cadeira), aplicar o piso legal como base mínima, projetar os impostos (INSS + IRPF), comparar com o resultado da distribuição de lucros e escolher o mix que gera menor carga tributária total sem descapitalizar a empresa. O cálculo deve ser refeito a cada 6 ou 12 meses.
MEI paga pró-labore?
Não. O MEI recolhe uma contribuição fixa mensal (DAS) que já inclui a contribuição previdenciária do titular. Não há folha de pró-labore no MEI. Tudo que sobra depois de custos é retirada do titular, sem incidência adicional de INSS ou IRPF sobre a atividade permitida.
Pró-labore entra na folha de pagamento?
Sim. O pró-labore precisa ser registrado na folha e informado ao eSocial nos eventos S-1200 (remuneração) e S-1210 (pagamentos), com recolhimento de INSS pela GPS ou DARF conforme o regime da empresa e retenção de IRRF quando ultrapassar a faixa de isenção.
Sócio que recebe pró-labore tem direito a aposentadoria?
Sim. Como contribuinte obrigatório do INSS, o sócio soma tempo de contribuição e salários de contribuição para aposentadoria por idade, invalidez, auxílio-doença e salário-maternidade. Por isso, mesmo quando o pró-labore poderia ser menor, muitos sócios optam por elevar o valor para melhorar a média previdenciária.
Pró-labore correto começa com contrato social, ata e holerite em um só lugar
Quando contrato social, ata de definição do pró-labore, holerites, GPS, DARF e balanço ficam em pastas diferentes, a empresa perde tempo a cada fechamento, arrisca autuação e não consegue provar a distribuição de lucros. A OpusFlow centraliza a pasta digital de cada sócio e da empresa em um só lugar, com histórico e trilha de auditoria.